



Parduodate žemės sklypą. Kokius mokesčius teks mokėti pirkėjui ir kokius pardavėjui
Ar gyventojo pajamos, gautos už parduotą Lietuvoje esantį žemės sklypą, apmokestinamos pajamų mokesčiu, ar neapmokestinamos, lemia laikas, kurį šis sklypas buvo savininko (pardavėjo) nuosavybė.
„Pajamų mokesčio lengvata taikoma pajamoms, kurias gyventojas gauna už parduotą ar kitokiu būdu perleistą nuosavybėn žemę ar kitą nekilnojamąjį daiktą tuo atveju, kai parduotasis daiktas buvo savininko nuosavybė ne trumpiau kaip 10 metų “, – sako R. Virvilienė.
VMI nuotraujoje – Valstybinės mokesčių inspekcijos Teisės departamento direktorė Rasa Virvilienė.
Pašnekovė atkreipia dėmesį, kad pajamų mokesčio lengvata pajamoms už žemės pardavimą taikoma, jei žemę savininkas parduoda, išlaikęs ją nuosavybėje ne trumpiau kaip 10 metų.
Tačiau ir parduodami žemės sklypą, kuris jūsų nuosavybėje buvo trumpiau negu 10 metų, ir todėl pajamos iš jo perleidimo yra priskiriamos apmokestinamosioms pajamoms, už jį mokėti turėsite ne visada arba ne nuo visos sumos, kurią už jį gavote, nes pajamų mokestis apskaičiuojamas ne nuo visos pardavimo kainos, o nuo pajamų, kurias už jį gavote, ir sumos, kurią mokėjote įsigydamas, skirtumo.
- „Vadinasi, jeigu žemę, įsigytą, pavyzdžiui, 2010 metais, parduosite anksčiau, negu po 10 metų, pavyzdžiui, 2019 metais, iš jos pardavimo gautos pajamos bus priskirtos apmokestinamosioms pajamoms, o jei 2020 metais ar vėliau, kai jau bus suėję 10 metų nuo įsigijimo dienos, – tai jau bus neapmokestinamosios pajamos“, – atkreipia dėmesį R. Virvilienė.
Šis skirtumas apskaičiuojamas iš pardavimo kainos atėmus išlaidas, kurios buvo patirtos jį įsigyjant, taip pat su sklypo pardavimu susijusius privalomus mokėjimus – atlygį notarui už atliktus notarinius veiksmus, atlygį Registrų centrui už registravimo paslaugas bei patikrą duomenų bazėje, sumą, sumokėtą už geodezinius matavimus. Tačiau tam, kad apmokestinamosios pajamos būtų sumažintos, reikės pateikti minėtas išlaidas pagrindžiančius dokumentus.
Tokios Gyventojų pajamų mokesčio įstatyme nustatytos pajamų apmokestinimo taisyklės taikomos visais atvejais – neatsižvelgiant į tai, kokiu būdu žemė buvo įsigyta, kokia yra jos paskirtis bei plotas, kokia pardavimo kaina ir panašiai, pabrėžia VMI atstovė. Ji taip pat atkreipė dėmesį, kad minėtos nuostatos taikomos ne tik pardavus žemę, bet ir perleidus ją kito asmens nuosavybėn kitokiais būdais, pavyzdžiui, išmainius.
„Kadangi žemės pardavimo apmokestinamosios pajamos yra mažinamos jos įsigijimo kaina ir kitais teisės aktuose nustatytais privalomais mokėjimais, pajamų mokestį tenka mokėti tik tais atvejais, kai pardavimo kaina yra didesnė už įsigijimo kainos ir privalomų mokėjimų sumą. Jei ji mažesnė arba jei kainos lygios, mokėti pajamų mokesčio nereikės“, – sako R. Virvilienė.
- Priminusi, kad pajamos deklaruojamos ir pajamų mokestis sumokamas iki kitų kalendorinių metų gegužės 1 dienos, R. Virvilienė atkreipia dėnesį, kad tais atvejais, kai žemės pardavėjas yra nuolatinis Lietuvos gyventojas, kuriam reikia sumokėti pajamų mokestį už parduotą žemę, tai mokestį į biudžetą jis turi sumokėti pats, nesvarbu kam – juridiniam asmeniui ar kitam gyventojui – žemė buvo parduota.
Pagal nuo 2019 m. sausio 1 d. įsigaliojusias pakeistas Gyventojų pajamų mokesčio įstatymo nuostatas ta pajamų už parduotą žemę ar kitą turtą dalis, kuri kartu su kitomis metinėmis su darbo santykiais ar jų esmę atitinkančiais santykiais nesusijusiomis pajamomis (išskyrus pajamas iš individualios veiklos, paskirstytojo pelno, tantjemas, atlygį už veiklą stebėtojų taryboje, valdyboje, paskolų komitete, iš darbdavio gautus autorinius atlyginimus, mažųjų bendrijų vadovų (nesančių nariais), pagal civilinę paslaugų sutartį gautas pajamas) neviršija 120 vidutinių šalies darbo užmokesčių (VDU) sumos (2019 m. – 136 344 eurų), yra apmokestinama taikant 15 proc. pajamų mokesčio tarifą, o viršijančioji 120 VDU sumą – taikant 20 proc. pajamų mokesčio tarifą.
Jei žemės pardavėjas yra nenuolatinis Lietuvos gyventojas
Jei žemės pardavėjas yra nenuolatinis Lietuvos gyventojas, o nuo pajamų už parduotą žemę reikia sumokėti pajamų mokestį, sumokėti jį į biudžetą pats pardavėjas (pajamų gavėjas) turi tuo atveju, kai žemė parduota kitam gyventojui. Šiuo atveju pajamos deklaruojamos ir pajamų mokestis sumokamas ne vėliau kaip per 25 dienas nuo jų gavimo. Jeigu nenuolatinis Lietuvos gyventojas žemę, kuri jo nuosavybėje buvo išlaikyta trumpiau kaip 10 metų, pardavė juridiniam asmeniui, pareiga deklaruoti pardavėjui sumokėtą sumą ir išskaičiuoti pajamų mokestį, taikant 15 proc. pajamų mokesčio tarifą, tenka tam juridiniam asmeniui (pirkėjui).
Tačiau jeigu nenuolatinio Lietuvos gyventojo metinės nesusijusios su darbo santykiais ar jų esmę atitinkančiais santykiais pajamos bus didesnės kaip 120 VDU suma (į kurią neįskaičiuojamos jau minėtos pajamos), tai toks nenuolatinis Lietuvos gyventojas turės deklaruoti metines pajamas, perskaičiuoti pajamų mokestį ir nuo 120 VDU viršijančios pajamų dalies, taikant 20 proc. tarifą, primokėti pajamų mokestį.Taip pat VMI primena, kad nuo 2019 m. sausio 1 d. gyventojai taip pat gali susigrąžinti dalį gyventojų pajamų mokesčio už savo ar sutuoktinio naudai įsigytus pastatų ar kitų statinių apdailos ir bet kokio remonto, lengvųjų automobilių remonto darbus bei nepilnamečių vaikų iki 18 metų priežiūros paslaugas. Daugiau informacijos apie GPM lengvatas galima rasti čia.
Paveldėtos, dovanotos ir grąžintos žemės kaina nustatoma skirtingai
R. Virvilienė atkreipia dėmesį, kad atkūrus nuosavybės teises ir žemę grąžinus turto savininkų vaikams, sutuoktiniams, vaikaičiams, testamentiniams įpėdiniams ir kitiems Piliečių nuosavybės teisių į išlikusį nekilnojamąjį turtą įstatymo 2 straipsnio 1–2 dalyse nurodytiems asmenims, žemės įsigijimo kaina prilyginama pardavimo kainai.
„Todėl nesvarbu, už kokią kainą žemė buvo ar bus parduota, nes mokėtinas pajamų mokestis nesusidaro. Tačiau atkūrus nuosavybės teises pagal notaro patvirtintą teisių atkurti nuosavybės teises perleidimo sutartį, žemės įsigijimo kaina yra lygi nuliui, jeigu šias teises įgijo ne perleidusio asmens vaikai, įvaikiai, tėvai, įtėviai, sutuoktiniai, vaikaičiai. Jei žemė įgyta paveldėjimo būdu, jos įsigijimo kaina laikoma vertė, kurią paveldint nustatė valstybės įmonė Registrų centras kaip vidutinę rinkos vertę arba individuali vertė, kurią nustatė turto vertintojas (vertės nustatymo būdą pasirenka pats paveldėtojas). O kai žemė įgyta kaip dovana, jos įsigijimo kaina laikoma dovanos gavimo metu buvusi tikroji rinkos kaina“, – aiškina R. Virvilienė.
Pardavus žemę, išlaikytą nuosavybėje trumpiau negu 10 metų, tektų mokėti pajamų mokestį, jeigu žemės pardavimo kaina būtų didesnė už įsigijimo kainą. Tokiu atveju, pajamų mokestis būtų taikomas pardavimo pajamų ir įsigijimo kainos (prie jos pridėjus privalomus mokėjimus) skirtumui. Jeigu sklypo dalys žmogui atitenka skirtingais būdais, pavyzdžiui, paveldėjus ir gavus dovanų, tai kiekvienos sklypo dalies įsigijimo kaina bus nustatoma atskirai. Paveldėtos žemės dalies įsigijimo kaina laikytina vidutinė rinkos vertė, kurią nustatė Registrų centras ir kuri nurodyta paveldėjimo teisės liudijime, arba vertė, nustatyta atlikus individualų vertinimą (paveldėjimo metu buvusi vertė, nustatyta turto vertintojo). O dovanų gautos žemės dalies įsigijimo kaina laikytina jos tikroji rinkos kaina, buvusi dovanos gavimo momentu.
Paminėtinas dar vienas žemės įgijimo būdas: jei ji gaunama kaip atlyginimas už suteiktas paslaugas, atliktus darbus, perduotas ar suteiktas teises, parduotą ar kitaip investuotą turtą ar lėšas, žemės įsigijimo kaina laikoma tikroji jos rinkos kaina.
Specifiniai žemės ir kito turto įsigijimo kainos nustatymo atvejai yra aptarti Vyriausybės 2003 m. sausio 29 d. nutarimu Nr. 133 patvirtintose Gyventojo turto įsigijimo kainos nustatymo tam tikrais atvejais taisyklėse.
Pardavę paveldėtą sklypą, PVM nemokėsitePašnekovė atkreipia dėmesį, kad žemę pardavęs fizinis asmuo ne visada turi mokėti pridėtinės vertės mokestį (PVM). Prievolė skaičiuoti PVM gali atsirasti tik pardavus žemę statyboms, tačiau ir šiuo atveju žemė PVM objektu tampa tik tokiu atveju, kai ją parduoda apmokestinamasis asmuo, vykdydamas savo ekonominę veiklą.
„Pavyzdžiui, fizinis asmuo paveldi (atkuria nuosavybės teises) žemės ūkio paskirties žemę, po to pakeičia žemės paskirtį, ją padalina į keletą sklypų ir parduoda. Tačiau jei nebus požymių, kad šis fizinis asmuo ateityje ketina verstis žemės ar kito nekilnojamojo turto pirkimo–pardavimo sandoriais, jo vykdomi žemės sklypų pardavimo sandoriai nebus laikomi ekonomine veikla ir nebus apmokestinti PVM. Ekonomine veikla nebus laikomas ir PVM neapmokestinamas ir toks sandoris, kai fizinis asmuo, kuris nesiverčia ir ateityje neketina verstis žemės ar kito nekilnojamojo turto pirkimo–pardavimo sandoriais, nusiperka žemę statyboms, o po to ją parduoda“, – aiškina VMI Teisės departamento direktorė.
R. Virvilienė pabrėžia, kad fiziniam asmeniui, neįsiregistravusiam PVM mokėtoju, tačiau vykdančiam ekonominę veiklą (pvz., nuolat parduodančiam žemės sklypus statyboms), prievolė skaičiuoti PVM atsiras tik tokiu atveju, jeigu jo atlygis, gautas vykdant šią veiklą, už per paskutiniuosius 12 mėnesių patiektas prekes ar suteiktas paslaugas viršys 45 tūkst. eurų.
„Vadinasi, tiek laiško autorė, tiek kitą buvusio senelių žemės sklypo dalį paveldėjusi jos giminaitė, jeigu jos nesiverčia nekilnojamojo turto pirkimo-pardavimo sandoriais, PVM mokėti neturės, net jei kiekvienos iš jų pajamos pardavus savąją žemės dalį, viršys minėtą sumą, ir net jei prieš parduodamos pakeis žemės paskirtį, nes jų vykdomi žemės pardavimo sandoriai nebus laikomi ekonomine veikla“, – pabrėžia R. Virvilienė.
PVM mokės vykdantys ekonominę veiklą
Vis dėlto, pabrėžia pašnekovė, tam tikrais atvejais ir sandoriai, vykdomi su pagal nuosavybės atkūrimo įstatymą atgauta žeme, gali būti laikomi ekonomine veikla ir apmokestinami PVM.
Vienas iš jų – kai fizinis asmuo įsigyja (perka, paveldi, atkuria nuosavybę ar pan.) žemės ūkio paskirties žemę, pakeičia jos paskirtį, suskaido į keletą sklypų, kuriuose atlieka aktyvius veiksmus, pavyzdžiui, nutiesia kelius, įveda elektrą, komunikacijas ir pan., ir dėl to pasikeičia pats objektas, o tik po to ją parduoda.
„Ekonomine veikla būtų laikomi ir PVM apmokestinami nuosavybės teise priklausančios žemės pirkimo-pardavimo sandoriai būtų ir tokiu atveju, jei laiško autorei ar jos giminaitei žemė pagal nuosavybės atkūrimo įstatymą nebūtų priklausiusi – jei fizinis asmuo iš kito fizinio asmens buvo nusipirkęs teisę susigrąžinti žemę atstatant nuosavybės teises į ją, nuosavybės teises į žemę atstatė savo vardu, pakeitė žemės naudojimo paskirtį, žemę suskirstė į keletą sklypų ir juos pardavė“, – pabrėžia pašnekovė. Prievolė mokėti PVM atsiranda ir tiems fiziniams asmenims, kurie nuolat perka ir parduoda žemę, priduria ji.
Žemė statyboms – PVM objektas
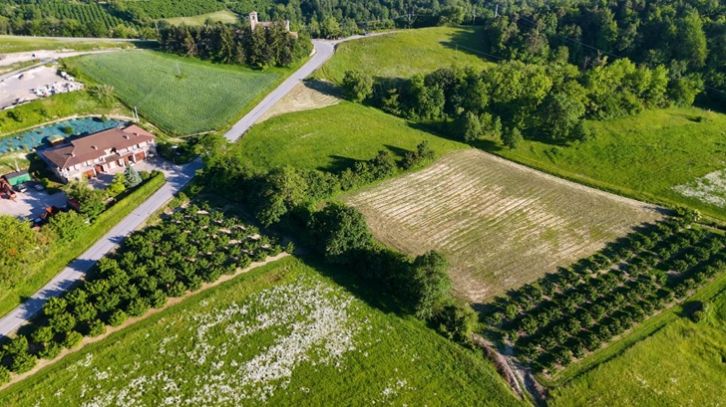
Paprašyta plačiau paaiškinti apie prievolę skaičiuoti PVM, atsirandančią pardavus žemę statyboms (žemės ūkio, miško, vandens ūkio bei koncervacinės paskirties žemė PVM neapmokestinama – red. past.), R. Virvilienė atkreipė dėmesį, kad žemė statyboms – tai žemės sklypas, kuris yra skirtas statybai, neatsižvelgiant į tai, ar tame sklype atlikti kokie tvarkymo darbai, ar ne.
Konkretus žemės sklypas gali būti priskirtas žemei statyboms tokiu atveju, jei pagal Nekilnojamojo turto registro (toliau – NTR), patvirtintus teritorijų planavimo dokumentus (detaliuosius, specialiuosius, o tais atvejais kai pagal Teritorijų planavimo įstatymą nereikia rengti detaliųjų ar specialiųjų planų bei nustatyti žemės sklypų teritorijos naudojimo parametrų – bendruosius planus), nustatytus sklypo naudojimo reglamento parametrus šiame sklype galima statyba . Sprendžiant, ar žemės sklypas laikomas žeme statyboms, atsižvelgiama į kelis aspektus, aiškina VMI atstovė.
„Tai – NTR, teritorijų planavimo dokumentų įvertinimas, išsiaiškinimas, ar žemės sklypui nėra nustatyti šio sklypo naudojimo reglamento parametrai, leidžiantys vykdyti statybą, specialios žemės naudojimo sąlygos, kurios neleistų vykdyti statybą“, – vardija R. Virvilienė.
„Pagal PVM įstatymo nuostatas apmokestinamuoju asmeniu gali būti tiek fizinis, tiek juridinis asmuo, taip pat bet koks užsienyje įregistruotas, įkurtas ar įsteigtas vienetas, kuris nėra įvardijamas kaip „juridinis asmuo“, kuris Lietuvoje vykdo ekonominę veiklą. Ekonominė veikla PVM prasme – tai bet kokio pobūdžio veikla, kurią vykdant siekiama gauti pajamų, įskaitant tokias veiklos rūšis kaip žemės ūkis, miškininkystė, apdirbamoji pramonė, naudojimasis turto ir (arba) turtinių teisių turėjimu ir panašiai“, – akcentuoja R. Virvilienė.
- VMI Teisės departamento direktorė atkreipė dėmesį ir į tai, kad žemės sklypo pardavimo pripažinimas „žemės statyboms“ tiekimu turi būti paremtas aplinkybėmis, egzistavusiomis tuo metu, kai žemės sklypas buvo perleistas ir atsirado prievolė apskaičiuoti PVM. Žemė statyboms PVM objektu tampa tik tokiu atveju, kai ją parduoda apmokestinamasis asmuo, vykdydamas savo ekonominę veiklą, dar kartą pabrėžia ji.
Fizinio asmens sudaromi žemės tiekimo sandoriai laikomi ekonomine veikla tuomet, kai tokiems sandoriams būdingas tam tikras tęstinumas ir atsikartojimas bei ekonominės naudos siekimas, o bet kokie atsitiktiniai sandoriai, kuriuos sudarę fiziniai asmenys neturi ketinimo vykdyti veiklą ir siekti gauti iš jos pajamų ateityje, nelaikomi ekonomine veikla ir nėra PVM objektas. Tačiau tai nereiškia, kad ekonominės veiklos nustatymas yra siejamas vien su tam tikru skaičiumi tapačių sandorių, sudarytų per tam tikrą apibrėžtą laikotarpį, ar su kokiu nors kitu kiekybiškai išreikštu kriterijumi.
„Siekiant nustatyti, ar fizinio asmens vykdomas žemės, skirtos statyboms, pardavimas, PVM tikslais gali būti laikomas ekonomine veikla, kiekvienas atvejis turi būti nagrinėjamas atskirai įvertinant kuo daugiau su sandoriu susijusių aplinkybių“, – pabrėžia ji.
Tokiomis aplinkybėmis, sako VMI Teisės departamento direktorė R. Virvilienė, gali būti žemės įsigijimo būdas (pirkta, paveldėta, atstatyta nuosavybė, dovanota); žemės paskirtis (žemės ūkio, kita ir pan.); parduodamų sklypų skaičius; toje žemėje atlikti darbai ir investicijos (aiškinamasi, ar dėl toje žemėje atliktų darbų bei investicijų nepasikeitė pats objektas; požymiai apie ateityje numatomus žemės tiekimo sandorius ir kita.

Aktualijos

















 | www.julija.eu